Данъчните оценки на имотите ще се увеличават поетапно в следващите три години
По-високи данъчни облекчения за семействата с деца, ново облекчение за разходи за детско развитие, увеличаване на ваучерите за храна до 200 евро месечно и облагане на свръхпечалбата на шест групи бизнеси са сред основните промени в данъчните закони за 2027 г. Пакетът предвижда още по-висок праг за задължителна регистрация по ДДС, електронно фактуриране и поетапно увеличаване на данъчните оценки на недвижимите имоти, предаде репортер на БГНЕС.
При едно дете данъчното облекчение се увеличава от 6000 лева на 5000 евро, при две деца – от 12 000 лева на 8000 евро, а при три и повече деца – от 18 000 лева на 11 000 евро. За деца с увреждания облекчението се увеличава от 12 000 лева на 10 000 евро.
Предвижда се и ново данъчно облекчение за детско развитие – за документално доказани разходи за здравни, образователни, спортни и културни дейности, както и за определени стоки. Лимитът е 2000 евро за едно дете, 4000 евро за две и 6000 евро за три и повече деца. Облекчението ще може да се използва за деца до 18 години.
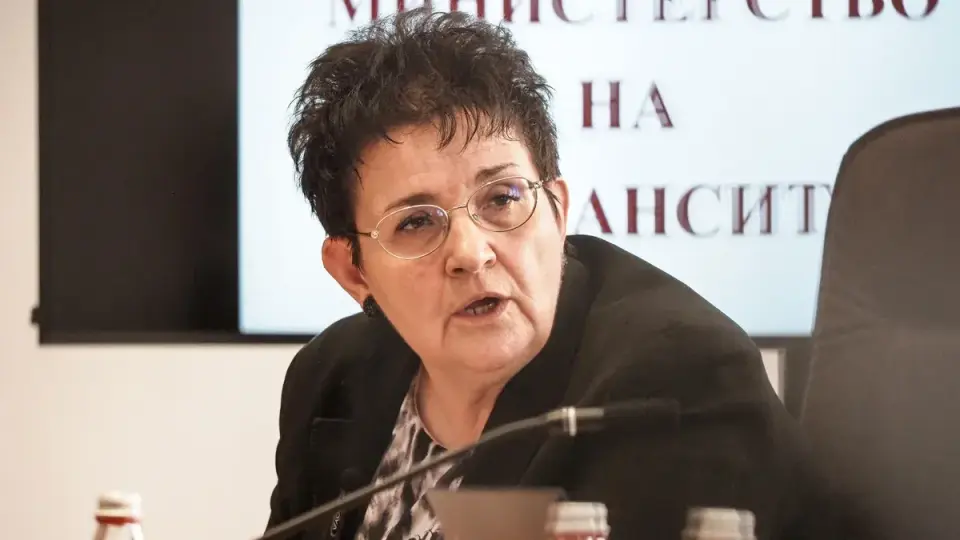
„Тези разходи да бъдат за детско развитие, например такси за участие в танци или в някакви курсове, езикови или други образователни курсове или, примерно, за спорт“, обясни заместник-министърът на финансите Людмила Петкова. По думите ѝ мярката има и ефект върху изсветляването на икономиката, тъй като много от тези услуги се предоставят без документ.
При ваучерите за храна годишната квота се увеличава от 818 милиона евро на 1,5 милиарда евро. Максималният месечен ваучер става 200 евро, но върху него се въвежда 7% окончателен данък при източника. Така работникът ще получава 186 евро, а за работодателя разходът остава 200 евро.
Една от най-съществените промени е данъкът върху свръхпечалбата за 2027 г. Той ще обхване банки, застрахователни и презастрахователни дружества, търговци с не по-малко от пет обекта за търговия с храни, телекомуникационни компании, обменни бюра и дружества за бързи кредити.
По данни, представени от Петкова, тези сектори формират около 60% от реализираната свръхпечалба във всички икономически сектори. За всяко предприятие ще се изчислява средната печалба за периода 2020-2025 г., увеличена с 20%. Разликата между данъчната печалба за 2027 г. и тази референтна стойност ще се облага с 33%. Ако разликата е отрицателна, данък върху свръхпечалбата няма да се дължи.
На въпрос дали мярката може да доведе до по-високи цени в хранителните вериги и други услуги, Петкова заяви: „Ние считаме, че би трябвало облагането на свръхпечалбата да доведе до намаляване на цените, отколкото до увеличаване. Т.е. ако ти намалиш цените или таксите, няма да има свръхпечалба.“
Тя посочи като пример облагането на енергийните дружества през 2022 г., когато според нея цените на електроенергията са били драстично намалени. „Когато има, примерно, таван на цените или примерно се въвежда облагане, икономическите оператори нямат интерес да реализират свръхпечалби, защото по принцип трябва да ги внесат в бюджета“, каза Петкова.
Общият ефект от данъчните мерки се оценява на 1,4 милиарда, като данъчните преференции за деца и деца с увреждания, новото облекчение и увеличаването на прага за задължителна регистрация по ДДС са за 292 милиона. Нетният ефект е 1 милиард 123 милиона.
Променят се и данъчните оценки на недвижимите имоти. Увеличението ще бъде поетапно – с 30% през 2027 г., 35% през 2028 г. и 35% през 2029 г., така че за три години да се постигне 100% увеличение. Актуализираната оценка няма да се използва при определянето на такса битови отпадъци.
Прагът за задължителна регистрация по ДДС се увеличава от 51 130 евро на 75 000 евро. Предвижда се и задължително електронно фактуриране за местните доставки, което ще започне да функционира от 2028 г.
Пакетът включва още ускорена данъчна амортизация за технологии за изкуствен интелект, високопроизводителна компютърна и сървърна техника, както и промени при пренасянето на данъчни загуби – от пет на 10 години, при приспадане на не повече от 70% от положителния финансов резултат. І БГНЕС